 promerget.ai
Vierzig Prozent Fleißarbeit, hundert Prozent Bankerpreis
Die Frage, ob AI M&A-Berater ersetzt, ist falsch gestellt. Sie wird trotzdem seit zwei Jahren auf jedem Panel gestellt, und beide Lager haben unrecht.
Die richtige Frage lautet: Wofür wird ein M&A-Honorar eigentlich bezahlt? Wer das sauber zerlegt, sieht sofort, welcher Teil dieser Branche in achtzehn Monaten verschwunden ist und welcher Teil unangreifbar bleibt.
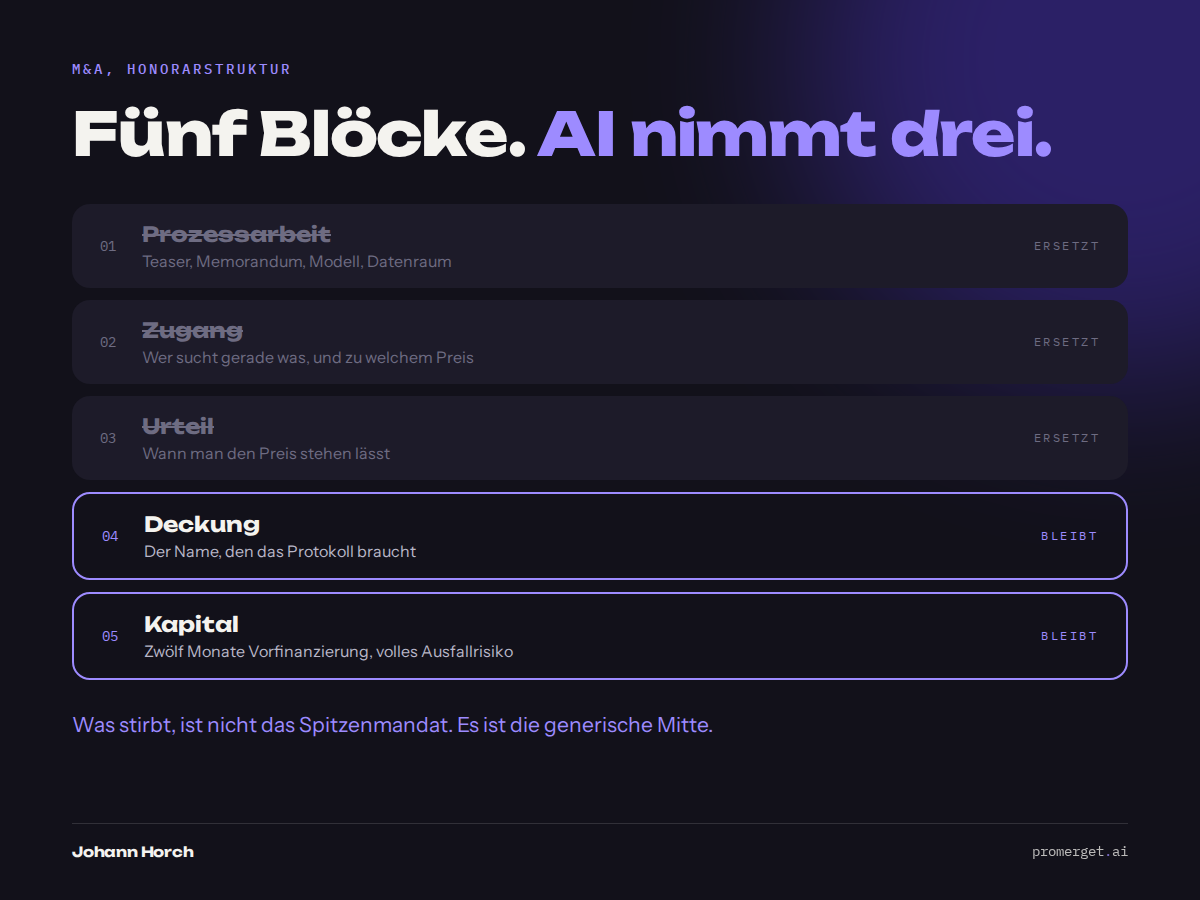
Fünf Blöcke.
Prozessarbeit. Teaser, Information Memorandum, Modell, Longlist, Datenraum, Q&A-Verwaltung. Ungefähr vierzig Prozent der abgerechneten Stunden. Und ungefähr null Prozent des Grundes, warum am Ende jemand unterschreibt.
Zugang. Welcher Partner bei welchem Fonds sucht gerade welches Thema. Wer hat sein Budget im letzten Quartal nicht ausgegeben. Wer kauft nur, wenn der Gründer bleibt. Das steht in keiner Datenbank.
Urteil in der Verhandlung. Wann man den Preis stehen lässt und wann man aufsteht.
Deckung. Der Gesellschafter, der Beirat, das Investment Committee brauchen jemanden, der bestätigt, dass ein ordentlicher Prozess gelaufen ist und der Preis marktgerecht war. Nicht für die Entscheidung. Für das Protokoll.
Kapital. Ein reines Erfolgshonorar bedeutet: Der Berater finanziert zwölf Monate Arbeit vor und trägt das Ausfallrisiko allein. Er ist Finanzier, nicht nur Dienstleister.
Was AI davon nimmt
Block eins vollständig. Block zwei teilweise. Block drei in Ansätzen.
Block vier und fünf gar nicht.
Deckung ist kein Informationsproblem, sondern ein soziales. Ein Beirat will keinen besseren Datenraum. Er will einen Namen, den er im Protokoll nennen kann, wenn der Deal in drei Jahren schiefgeht. Das ist nicht automatisierbar, und es wird es auch nicht. Vorfinanzierung wiederum ist ein Bilanzthema. Da hilft kein Modell und keine Automatisierung.
Wer behauptet, AI ersetze M&A-Beratung, war noch nie dabei, wenn eine Gesellschafterversammlung eine Preisentscheidung trifft. Ich war oft genug dabei. In diesem Raum sind die Zahlen längst geklärt. Verhandelt wird etwas völlig anderes.
Was wirklich stirbt
Nicht das Spitzenmandat. Die generische Mitte.
Häuser ohne eigenen Sektorzugang, ohne eigene Käuferbeziehungen, deren Leistung im Kern Fleißarbeit zu Bankerpreisen ist. Deren Existenzberechtigung war die Arbeitsleistung. Die kostet in achtzehn Monaten ein Zehntel.
Man sieht die Verteidigungslinie der Branche daran, was sie nicht anbietet. Niemand verkauft die Endstrecke eines Prozesses einzeln. Niemand verkauft eine Zweitmeinung vor dem verbindlichen Angebot als eigenständige Leistung. Nicht weil niemand danach fragt, sondern weil die Kostenbasis eines Teams aus sechs Analysten und einem Partner nur das ganze Paket trägt. Ein Bündel, das durch Anbieterdisziplin zusammengehalten wird und nicht durch Kundenwunsch, ist historisch immer aufgebrochen worden.
Was entsteht
Der eigentliche Effekt ist nicht Verdrängung. Es ist Marktschaffung.
Dieselbe Kostenbasis erzwingt Mindesthonorare. Unterhalb von etwa zehn Millionen Unternehmenswert existiert deshalb in Deutschland praktisch kein Angebot. Ein Unternehmen, das für vier Millionen den Eigentümer wechselt, bekommt keinen professionellen Prozess. Nicht mangels Nachfrage. Mangels rechenbarer Bedienung.
Diese Deals werden trotzdem gemacht. Am Küchentisch, mit dem Steuerberater, mit genau einem Kaufinteressenten, ohne Alternativenvergleich, ohne Preisdisziplin. Der Eigentümer verliert dabei regelmäßig einen erheblichen Teil des Werts und erfährt es nie, weil ihm die Referenzpunkte fehlen, um es zu merken.
Genau das ist die Leistung des Vertrauensapparats: Er verhindert nicht schlechte Beratung. Er verhindert, dass sie erkennbar wird.
Und dieser Eigentümer braucht keinen Namen fürs Protokoll. Er braucht ein Ergebnis.
Wo wir stark sind
promerget arbeitet dort, wo sich eine klassische Kostenbasis nicht rechnet: kleine Tickets in hoher Frequenz. Buy-and-Build mit vielen Add-ons statt einem großen Prozess pro Jahr. Sektortiefe statt Branchenbreite.
Das ist keine Theorie. Ich habe in drei Jahren zehn Übernahmen verhandelt und integriert. Sieben Marken, zehn Standorte, fünf Länder, dreihundert Menschen auf eine Plattform. Danach der Exit an einen Finanzinvestor. Ich weiß, was der zwölfte Integrationsmonat kostet, wenn niemand mehr zuhört.
Wo wir nicht stark sind
Ich habe keinen Namen, der in einem Aufsichtsratsprotokoll Gewicht trägt. Ich habe keine Bilanz, die zwanzig Prozesse parallel vorfinanziert. Und ich habe keine Partnerbeziehung zu jedem Fonds in Europa.
Wer bei sich das Gegenteil behauptet, verkauft genau die Camouflage, die ich dieser Branche vorwerfe.
Deshalb suche ich Partner. Drei Profile, sauber getrennt:
Eine transaktionsstarke Kanzlei für die Dokumenten-Endstrecke. Schlussprüfung Kaufvertrag, Signing- und Closing-Begleitung, Zweitmeinung vor verbindlichen Angeboten. Festpreis oder Stundensatz, keine Mandatsführung, keine Exklusivität.
Einen Senior Advisor als Person, nicht als Institution. Dreißig Jahre Transaktionserfahrung, keine Bankerkostenbasis mehr zu decken. Titel, Beteiligung am Erfolg, echte Präsenz in den kritischen Terminen.
Einen Finanzierungspartner für Plattformkapital. Mit klarem eigenem Mandat auf Gesellschaftsebene und voller Rolle. Nicht als Zulieferer.
Die Antwort
Das alte Modell überlebt. Oben, wo Deckung gebraucht und Kapital vorfinanziert wird, ist es kaum angreifbar. Wer dort sitzt, hat die nächsten zehn Jahre vor sich.
Es kommt nur nicht dorthin zurück, wo es nie war. Und genau dort entsteht gerade ein Markt.
Ich baue in diesem Markt. Wer in eines der drei Profile passt, sollte mir schreiben.