 promerget.ai
Der Reisemarkt konsolidiert sich. Nur nicht da, wo die meisten hinschauen.
Eine europäische Reise-Holding hat ihren Bruttoumsatz in zwölf Monaten von 77 auf 307 Millionen Euro gehoben.
Sieben Marken, seit 2022 zusammengekauft. 570 Leute, über 25 Länder.
Anfang September hat sie sich auf eine einzige Buchungsplattform festgelegt.
Ich habe dieses Spiel schon gespielt. Zehn Übernahmen, sieben Marken, fünf Länder, eine Plattform.
Deshalb weiß ich, was diese Zahl bedeutet: Das ist kein Wachstum. Das ist Einkauf.
Die Reihenfolge ist immer dieselbe. Marke und Führung bleiben zunächst. Finanzen und Operations werden sofort zusammengelegt. Das Rebranding kommt zuletzt.
Wer diese Reihenfolge kennt, sieht eine Konsolidierung Quartale früher.
Und jetzt der Teil, den fast alle falsch lesen.
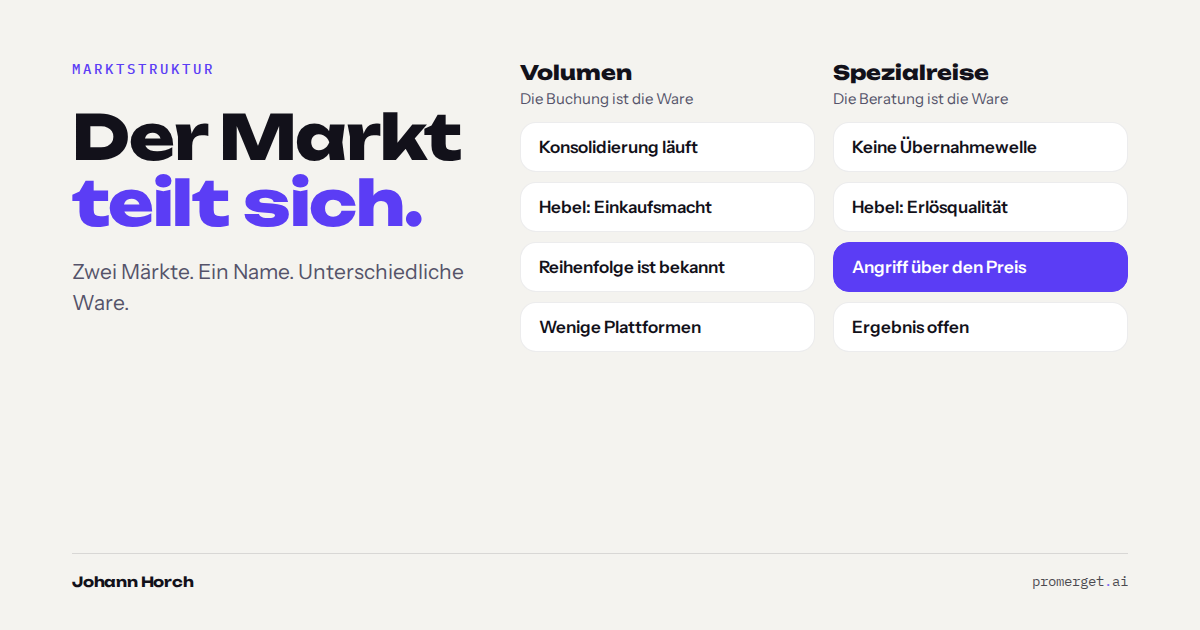
Das ist nicht der inhabergeführte Spezialreisemarkt. Dort wird Beratung verkauft, nicht Volumen. Andere Ware, andere Kunden, andere Marge.
Der Volumenmarkt hebt seine Marge über die Einkaufsmacht. Der Spezialmarkt hebt sie über den Prozess. Das lässt sich nicht zusammenkaufen.
Der Angriff auf den inhabergeführten Markt kommt deshalb nicht als Übernahmeangebot.
Er kommt als Preisanker. Buchungstechnik, nativ in der eigenen Website, für die Agentur nominell kostenlos, bezahlt über Provision und Overrides.
Wer sich daran gewöhnt, verhandelt in drei Jahren nicht mehr über Qualität. Sondern über Prozente.
Der Markt teilt sich gerade auf. Ich schreibe in den nächsten Wochen darüber, in welche Hälfte man geraten will.